Dernière vérification :
Presque tous les problèmes de première semaine qu’on me soumet reviennent à ceci : impossible de payer avec son téléphone. Shenzhen dépend de WeChat et Alipay à un degré qui surprend même les habitués du paiement mobile ailleurs. Ce n’est pas une commodité ajoutée aux espèces et cartes : pour une grande partie de la ville, c’est le système. Faites fonctionner les deux applications et tout s’ouvre vite. Attendez quinze jours et vous passerez ces quinze jours à demander aux collègues de payer votre déjeuner.
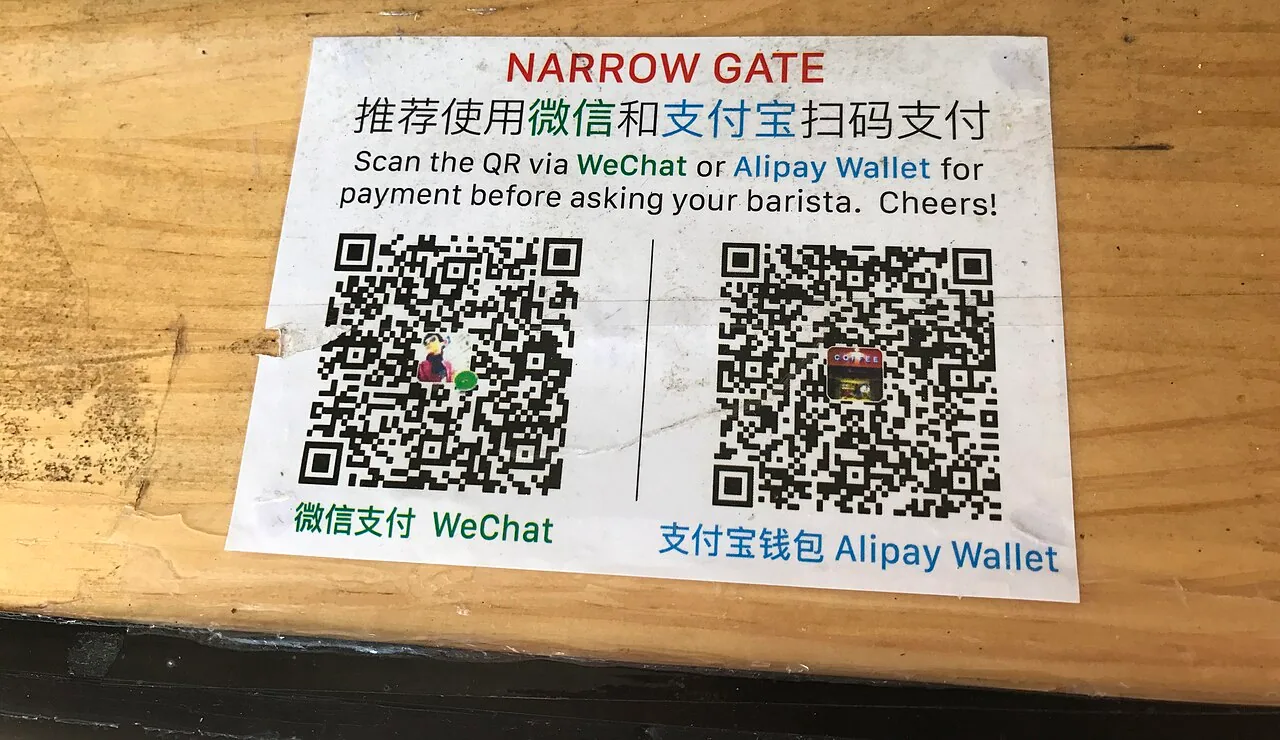
Pourquoi vous avez besoin des deux, pas d'un seul
Les gens arrivent avec l'intention d'en choisir un. Non. Ils se chevauchent fortement, mais ils échouent différemment, et la redondance est le point.
WeChat (微信) est d’abord un réseau social auquel s’ajoute un portefeuille : collègues, propriétaires, livreurs et bureau de gestion de votre résidence vous contacteront par ce biais, et WeChat Pay n’est que le bouton de paiement intégré. Alipay (支付宝) suit la logique inverse : une application financière et de services aux citoyens à laquelle s’ajoute une messagerie. Elle est généralement plus pratique pour les codes de transport, les démarches administratives et les factures de services, et réserve un peu moins de surprises avec les cartes étrangères.
En pratique, j’utilise WeChat pour les personnes et Alipay pour les services du quotidien. Quand l’un refuse un paiement, ce qui arrivera, l’autre fonctionne généralement.
Avant de toucher l'une ou l'autre application: un numéro et un nom qui correspondent
Les deux applications reposent sur un numéro mobile continental et la vérification d’identité réelle (实名认证), liant le compte au passeport. Sans l’un ou l’autre, le compte reste limité : messagerie, mais pas paiement.
- Obtenez une carte SIM continentale en premier. Tout en aval — banque, les livraisons, l'enregistrement de l'hôpital — vérifie contre ce nombre. Voir Obtenir une carte SIM à Shenzhen.
- Créez le compte WeChat avant de voler, si vous le pouvez. Les nouvelles inscriptions exigent souvent le scan de validation d’un utilisateur dont le compte est ancien et vérifié pour payer. Gérer cela seul à l’hôtel dès le premier jour est un début pénible.
- Entrez votre nom exactement comme le passeport l'affiche. Respectez orthographe, ordre et espaces de la ligne à lecture automatique. Des noms différents entre WeChat, Alipay, banque et billets de train peuvent bloquer les usages pendant des mois.
- Avoir le passeport à portée de main. La vérification nécessite généralement une photo de la page de données, votre numéro et, de plus en plus, un scan du visage court.
La vérification d’identité se fait séparément dans chaque application. La réussir dans Alipay ne valide rien dans WeChat. Faites les deux d’une traite, à la lumière du jour, avec une photo nette de la page du passeport : les nouvelles tentatives deviennent plus lentes et plus pénibles. Les pièces demandées ont changé à plusieurs reprises ; si l’application réclame un élément absent de cette page, suivez ses indications.
Lier une carte : l’étranger et le local
Depuis l’assouplissement des règles, les deux applications acceptent directement les cartes internationales Visa, Mastercard, American Express, JCB et Discover. Dans WeChat, ajoutez la carte dans Me → Services → Wallet ; dans Alipay, allez dans Me → Bank Cards. Les intitulés changent selon les versions : explorez les menus avant de conclure que la fonction n’existe pas. La configuration prend quelques minutes et demande généralement à nouveau les informations du passeport.
Ce qu’il faut savoir avant de s’y fier :
- Les frais sont supprimés en dessous d'un seuil par transaction, qui se situait autour de US$500 par paiement. Au-delà, prévoyez environ 3% de frais ajoutés par la plateforme. Vérifiez le seuil actuel dans l’application plutôt que de croire un article, même celui-ci : il a changé plusieurs fois.
- Il existe des plafonds par transaction et par année sur les dépenses par carte étrangère. Ils ont été relevés à plusieurs reprises ; je préfère ne pas citer un montant qui pourrait être dépassé au moment de votre lecture. L’application affiche vos plafonds.
- Une carte étrangère est un moyen de paiement, pas un portefeuille électronique. Vous ne pouvez généralement pas l’utiliser pour recharger votre solde, faire un virement à une autre personne ou alimenter une enveloppe rouge. Il sert essentiellement à payer les commerçants.
- Tour Pass d’Alipay, le portefeuille prépayé à recharger par carte étrangère, existe encore pour de courts séjours. L’association directe d’une carte l’a toutefois largement remplacé, avec moins de pièges de date d’expiration.
Rien n’est figé. Cartes étrangères, seuils et plafonds ont changé plusieurs fois depuis l’ouverture du service ; l’usage réel dépend aussi de votre banque et du commerçant. Cette page est un point de départ : confirmez ensuite les conditions dans l’application et dans les consignes officielles pour visiteurs liées au panneau des faits avant d’en dépendre.
Une carte de débit continentale débloque l’ensemble du portefeuille : solde, virements entre particuliers, enveloppes rouges, retraits, paiements automatiques du loyer et des charges. Pour plus de quelques mois, faites-en la démarche suivante : ouvrir un compte bancaire à Shenzhen.
Quand une carte étrangère échoue tranquillement
La logique devient assez claire une fois qu’on l’a comprise. Les commerçants enregistrés disposant d’un véritable compte professionnel acceptent les cartes étrangères : enseignes des centres commerciaux, supermarchés, cinémas, chaînes de restaurants, métro et taxis. Ce qui échoue souvent, ce sont les paiements à un code d’encaissement personnel (个人收款码) : le carré plastifié d’un étal de marché, le camion de fruits devant votre résidence, l’échoppe de nouilles de quatre tables ou la vendeuse de fleurs.
Partager une addition avec un ami, envoyer une enveloppe rouge ou payer dans certains mini-programmes — les billets de train en sont l’exemple classique — ne fonctionne pas non plus avec une carte étrangère. Ce n’est pas personnel : ces circuits de paiement ne sont tout simplement pas conçus pour les accepter.
Deux habitudes règlent presque tous ces problèmes. Gardez environ ¥200–300 en petites coupures : les espèces ont toujours cours légal et les commerçants ne sont pas censés les refuser, même s’il faut parfois insister poliment. Associez aussi des cartes différentes aux deux applications : un échec de paiement se réglera en cinq secondes, sans incident embarrassant.
Les mini-programmes qui portent votre semaine
Les mini-programmes (小程序) sont des applications à l'intérieur des applications, et ils sont la raison pour laquelle vous pouvez supprimer la moitié de votre écran d'accueil.
Transports
Le code de transport Alipay (乘车码) fonctionne dans le métro : cherchez 深圳地铁, activez le code une fois et présentez-le au lecteur du portillon. WeChat propose l’équivalent. Une carte Shenzhen Tong (深圳通), autour de ¥20, reste utile en secours ; le réseau expérimente aussi le paiement direct par cartes bancaires internationales aux portillons signalés. Détails dans le Guide métro Shenzhen, et consultez la ligne 13 si vous choisissez un quartier autour du réseau.
Tout le reste
- DiDi — fonctionne dans les deux applications, sans téléchargement ni compte distinct ; la traduction intégrée pour échanger avec les chauffeurs est convenable.
- Meituan (美团) et Ele.me — repas, courses alimentaires et livraisons de pharmacie à deux heures du matin.
- Prise de rendez-vous à l’hôpital et en clinique — la plupart des hôpitaux publics ne prennent rendez-vous que par le biais de leur compte WeChat.
- Eau, énergie, recharges téléphoniques et services municipaux — la rubrique de services municipaux d’Alipay et le mini-programme officiel i深圳 couvrent les factures, la résidence et de nombreuses formalités.
Obtenir de l'argent et être remboursé
Votre code d’encaissement (收款码) est accessible en un geste dans les deux applications ; c’est ce que vous montrez lorsqu’un ami vous rembourse. Les virements reçus arrivent sur votre solde (余额), qui n’est vraiment utile qu’une fois une carte bancaire de Chine continentale associée : elle permet de retirer cet argent. Les retraits vers votre propre carte sont gratuits dans la limite d’un quota valable à vie, puis soumis à de faibles frais, inférieurs à un pour cent. L’application affiche le montant exact sur l’écran de confirmation : fiez-vous à ce montant plutôt qu’à un chiffre cité ici.
Les enveloppes rouges (红包) sont la version conviviale du virement ; vous en rencontrerez dans tous les groupes de travail. Dans une enveloppe de groupe, la somme est répartie au hasard et les premiers arrivés se servent ; selon la tradition, la personne qui reçoit la plus grosse part en envoie une à son tour. C’est un jeu, pas une manne financière.
Le loyer, les dépôts de garantie et tout paiement lié à un contrat doivent passer par virement bancaire plutôt que par WeChat : il vous faut une trace avec les noms des deux parties. Cela s’applique dès que vous commencez à louer un appartement.
Lorsqu’un paiement est refusé
Travaillez sur cette liste plutôt que de paniquer au comptoir:
- Essayez l'autre app. Cela le résout plus souvent que toute autre chose.
- Inversez le sens de l’opération : si vous avez scanné le code du commerçant, demandez-lui de scanner votre code de paiement, ou inversement. Les deux méthodes empruntent des circuits de paiement différents.
- Vérifiez que vous avez le signal. Les deux applications ont besoin d'une connexion en direct au moment du paiement; les parkings souterrains et certains sous-sols sont des zones mortes.
- Lisez le texte exact de l’erreur. Plafond quotidien, refus bancaire et compte non vérifié semblent proches au premier regard, mais appellent des solutions différentes.
- Carte étrangère refusée sans raison claire ? Votre banque l’a probablement bloquée. Déclarer le voyage ou l’appeler débloque généralement la situation.
- Revenez à l'argent, puis triez l'application plus tard à la maison plutôt que dans une file d'attente.
Habitudes qui valent la peine d'être formées le premier jour
Le code de paiement (付款码) fonctionne comme de l’argent au porteur. Toute personne qui le scanne peut déclencher un paiement : c’est précisément pourquoi il se renouvelle chaque minute. N’en faites jamais de capture d’écran, ne l’envoyez à personne et ne le laissez pas affiché sur un téléphone posé sur une table. Aucun interlocuteur légitime ne vous demandera de lui en envoyer une image.
Fixez aussi un mot de passe de paiement requis au-delà d’un petit seuil plutôt que de tout autoriser par empreinte. Vérifiez montant et commerçant à l’écran ; remplacer les vrais QR de vélos et parcmètres par des autocollants est une fraude connue. Méfiez-vous d’un inconnu « sans batterie » demandant un virement contre des espèces. En cas de problème, les deux applications permettent un signalement ; le 96110 est la ligne nationale antifraude et le 110 la police.
Rien n’est difficile : c’est un ordre de démarches, plus simple avec quelqu’un qui les connaît. Cela fait partie de ma journée d’accompagnement, avec boutique SIM et banque le même matin.
Travaillons ensemble